Domain elir.de kaufen?
Wir ziehen mit dem Projekt
elir.de um.
Sind Sie am Kauf der Domain
elir.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elir.de kaufen?
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für Guv
Top-Angebote
Produkte zum Begriff Guv:
-
Félix Solís Guv' Nor Tinto 14% Vol. Rotwein Lieblich aus SpanienEin Wein, der sich nicht anpasst, sondern auffällt. Der Guv’nor Tinto ist eine kraftvolle Cuvée aus Tempranillo und Syrah – hergestellt unter der Philosophie von Félix Solís, die kompromisslose Qualität und authentischen Genuss verkörpert und bekannt für seine hervorragende Weinproduktion in Spanien ist. Dieser Rotwein eignet sich perfekt für den persönlichen Feierabend oder eine gesellige Runde mit Freunden. Die Entscheidung, auf einen Barrique-Ausbau zu verzichten, unterstreicht die Idee eines zugänglichen Weins mit purer Frucht. So entsteht ein fruchtiger Wein, der nicht durch Regeln, sondern durch Charakter überzeugt. Im Glas präsentiert sich der Guv’nor von Félix Solís in einem intensiven Kirschrot. Das Bouquet entfaltet fruchtige Noten von dunklen Beeren, reifen Pflaumen und feinen Röstaromen, die den Gaumen erfreuen. Der Gaumen wird von einem runden, harmonischen Körper umspielt – weich, ausgewogen und mit einem angenehm frischen Nachhall, der perfekt mit den intensiven Aromen harmoniert. Diese Frische wird von den roten Trauben wunderschön betont. Der moderate Restzuckergehalt verleiht dem Wein eine charmante Süffigkeit, ohne banal zu wirken. Dabei bleibt der Wein lebendig und frisch. Am besten genießt man ihn leicht gekühlt bei etwa 16–18 °C.6,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung, Fachbücher von Helmut MaierDas Buch "Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung" bietet eine umfassende Analyse des Lebens und der Arbeit von Erwin Marx, einem bedeutenden Ingenieurwissenschaftler des 20. Jahrhunderts. Es beleuchtet seine Rolle in der Entwicklung der Elektrotechnik, insbesondere im Bereich der elektrischen Energieübertragung über weite Entfernungen. Der Autor, Helmut Maier, führt die Leser durch Marx' Karriere, beginnend mit seinen Anfängen in Sachsen bis hin zu seiner Zeit in Braunschweig, wo er als Wissenschaftsorganisator und Forscher tätig war. Das Buch behandelt verschiedene Aspekte von Marx' Arbeit, einschliesslich seiner Beiträge zur Hochfrequenzforschung, der Lichtbogenforschung und der Entwicklung von Stromrichtern. Es wird auch auf die Herausforderungen eingegangen, die er während des Zweiten Weltkriegs und in der Nachkriegszeit bewältigen musste, sowie auf die Kontinuität in der Forschung und Organisation, die seine Karriere prägte.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
-
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **


Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **
Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **
Top-Angebote
Produkte zum Begriff Guv:
-
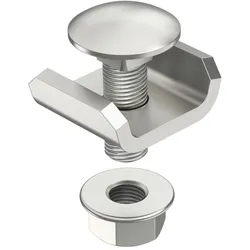
OBO Bettermann Vertr U-Verbinder GUV 6 FTGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=jaOberflächenschutz=feuerverzinktFarbe=zink41,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr U-Verbinder GUV 6 A2Gelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=rostfreier StahlRostfreier Stahl, gebeizt=jaWerkstoffgüte=rost- und säurebeständiger StahlOberflächenschutz=sonstigeFarbe=edelstahl52,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Félix Solís Guv' Nor Tinto 14% Vol. Rotwein Lieblich aus SpanienEin Wein, der sich nicht anpasst, sondern auffällt. Der Guv’nor Tinto ist eine kraftvolle Cuvée aus Tempranillo und Syrah – hergestellt unter der Philosophie von Félix Solís, die kompromisslose Qualität und authentischen Genuss verkörpert und bekannt für seine hervorragende Weinproduktion in Spanien ist. Dieser Rotwein eignet sich perfekt für den persönlichen Feierabend oder eine gesellige Runde mit Freunden. Die Entscheidung, auf einen Barrique-Ausbau zu verzichten, unterstreicht die Idee eines zugänglichen Weins mit purer Frucht. So entsteht ein fruchtiger Wein, der nicht durch Regeln, sondern durch Charakter überzeugt. Im Glas präsentiert sich der Guv’nor von Félix Solís in einem intensiven Kirschrot. Das Bouquet entfaltet fruchtige Noten von dunklen Beeren, reifen Pflaumen und feinen Röstaromen, die den Gaumen erfreuen. Der Gaumen wird von einem runden, harmonischen Körper umspielt – weich, ausgewogen und mit einem angenehm frischen Nachhall, der perfekt mit den intensiven Aromen harmoniert. Diese Frische wird von den roten Trauben wunderschön betont. Der moderate Restzuckergehalt verleiht dem Wein eine charmante Süffigkeit, ohne banal zu wirken. Dabei bleibt der Wein lebendig und frisch. Am besten genießt man ihn leicht gekühlt bei etwa 16–18 °C.6,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
Ähnliche Suchbegriffe für Guv
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung, Fachbücher von Helmut MaierDas Buch "Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung" bietet eine umfassende Analyse des Lebens und der Arbeit von Erwin Marx, einem bedeutenden Ingenieurwissenschaftler des 20. Jahrhunderts. Es beleuchtet seine Rolle in der Entwicklung der Elektrotechnik, insbesondere im Bereich der elektrischen Energieübertragung über weite Entfernungen. Der Autor, Helmut Maier, führt die Leser durch Marx' Karriere, beginnend mit seinen Anfängen in Sachsen bis hin zu seiner Zeit in Braunschweig, wo er als Wissenschaftsorganisator und Forscher tätig war. Das Buch behandelt verschiedene Aspekte von Marx' Arbeit, einschliesslich seiner Beiträge zur Hochfrequenzforschung, der Lichtbogenforschung und der Entwicklung von Stromrichtern. Es wird auch auf die Herausforderungen eingegangen, die er während des Zweiten Weltkriegs und in der Nachkriegszeit bewältigen musste, sowie auf die Kontinuität in der Forschung und Organisation, die seine Karriere prägte.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forschung und Entwicklung in der Primarstufe, Fachbücher von Martin A. Hainz, Andrea Holzinger, Luise Hollerer, Gabriele Khan-SvikDas Fachbuch "Forschung und Entwicklung in der Primarstufe" bietet einen umfassenden Einblick in die Entwicklungen und Forschungsprojekte des Forum Primar, einer bedeutenden Vernetzungsplattform für Pädagogische Hochschulen in Österreich. Es beleuchtet die Geschichte und die Errungenschaften dieser Institution, die den Austausch zwischen Lehrenden fördert und innovative Ansätze in der Primarstufenpädagogik vorantreibt. Die Festschrift dokumentiert nicht nur abgeschlossene Projekte, sondern auch aktuelle Forschungsaktivitäten, die zur Qualitätsentwicklung in der Bildung beitragen. Mit Beiträgen von renommierten Autor*innen und einer Vielzahl von Perspektiven ist dieses Buch eine wertvolle Ressource für alle, die sich mit der Primarstufenpädagogik und deren Weiterentwicklung beschäftigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung, Fachbücher von Juliana Schlicht, Franziska Schwehm, Sophie KaiserDas Fachbuch "Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung" bietet eine umfassende Analyse der Rolle der beruflichen Bildung in der nachhaltigen Entwicklung. Angesichts globaler Herausforderungen wie Klimawandel und soziale Ungleichheit wird die Notwendigkeit innovativer Ansätze in der Berufsbildung deutlich. Der Sammelband gliedert sich in fünf Kapitel, die verschiedene Aspekte der nachhaltigen Entwicklung in der beruflichen Bildung beleuchten. Von der kritischen Analyse bestehender Konzepte über innovative Lehrmethoden bis hin zu digitalen Bildungsinnovationen werden vielfältige Perspektiven und Lösungen präsentiert. Die Beiträge von verschiedenen Autorinnen und Autoren bieten wertvolle Einblicke in die Integration von Nachhaltigkeit in die berufliche Bildung und zeigen, wie diese zur Bewältigung aktueller Herausforderungen beitragen kann. Das Buch richtet sich an Fachkräfte, Studierende und Interessierte, die sich mit der Schnittstelle von Bildung und Nachhaltigkeit auseinandersetzen möchten.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
-
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
-
Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **
-
Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.